
退職を目前に控え、退職金をどう使うべきか、運用すべきか悩む人は少なくありません。
退職金は、老後の生活費、住宅ローン返済、医療費や介護費への備え、資産運用の原資になる大切なお金です。一方で、まとまった金額を一度に受け取るため、使い方を誤ると老後資金が早く減ってしまう可能性もあります。
結論からいえば、退職金は全額をすぐに投資へ回すのではなく、生活費・予備資金・近いうちに使う資金・長期運用に回せる資金に分けて考えることが重要です。
本記事では、退職金運用の基本、老後資金の必要額の考え方、元本保証に近い商品の特徴、リスクを抑えた運用方法、運用しない場合の注意点、専門家へ相談する際のポイントを解説します。
退職金を守りながら活用したい方は、今後の資金計画を立てる際の参考にしてください。
この記事でわかること
- 65歳以上の夫婦のみ無職世帯で毎月不足する金額(約4.2万円)と、30年分の目安
- 預金保険で保護される範囲(1金融機関ごとに元本1,000万円まで)と、個人向け国債の最低金利(0.05%)
- 55歳以上の退職者のうち、退職金を一部運用している人の割合(39.8%)
- 年金の繰上げ・繰下げ受給で1か月あたり年金額が増減する割合(0.4%減・0.7%増)
【基礎知識】退職金の運用の考え方
退職金を運用する前に、まず退職金の性質と自分の資金計画を整理しましょう。
退職金は、増やすためだけのお金ではなく、退職後の生活を支える土台になる資金です。運用を始める前に、税引後の手取り額、退職後の生活費、今後の大きな支出、リスク許容度を確認することが大切です。
退職金とは何か
退職金とは、退職時に勤続年数や役職、会社の退職金規程などに基づいて支払われる退職給付のことです。
退職金制度には、主に以下のような種類があります。
| 制度の種類 | 概要 | 確認したいポイント |
|---|---|---|
| 退職一時金制度 | 退職時にまとまった金額を一括で受け取る制度 | 退職所得控除 使い道 運用方針 |
| 退職金共済制度 | 事業主が掛金を拠出し、退職時に共済から支払いを受ける制度 | 加入期間 掛金 受け取り手続き |
| 確定給付企業年金制度 | あらかじめ定められた給付内容に基づいて受け取る企業年金制度 | 一時金・年金の選択肢 税金 |
| 確定拠出年金制度 | 拠出された掛金を自分で運用し、運用結果に応じて受け取る制度 | 運用商品 手数料 受取方法 |
退職金の受け取り方によって税金の扱いも変わります。一時金として受け取る場合は原則として退職所得、年金形式で受け取る場合は公的年金等に係る雑所得として扱われる場合があります。
また、退職金を一時金で受け取る際は、退職所得控除が適用されます。退職所得の金額は、原則として以下の式で計算します。
退職所得の金額=(退職金の収入金額-退職所得控除額)×1/2
退職所得控除額は、勤続年数に応じて次のように計算します。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数 ※80万円未満の場合は80万円 |
| 20年超 | 800万円+70万円×(勤続年数-20年) |
年金として受け取る場合は、公的年金等控除の対象になることがある一方、公的年金や給与収入などと合算され、所得税・住民税・国民健康保険料に影響する場合があります。
一時金と年金のどちらが有利かは、退職金額、勤続年数、公的年金の見込み額、他の所得、健康保険料によって変わります。退職金の運用を考える際は、税引前の支給額ではなく、所得税・住民税を差し引いた後の手取り額を確認しておきましょう。
平均退職金額はあくまでも目安
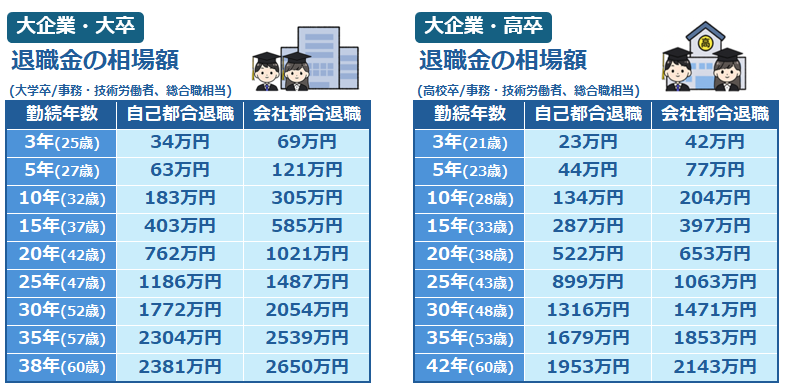
退職金を運用する際は、自分が受け取る金額が老後資金として十分かを把握する必要があります。
厚生労働省の令和5年就労条件総合調査では、勤続20年以上かつ45歳以上の退職者について、定年退職者の平均退職給付額は大学・大学院卒の管理・事務・技術職で1,896万円、高校卒の管理・事務・技術職で1,682万円、高校卒の現業職で1,183万円とされています。
ただし、この金額は退職給付制度がある企業のうち、一定条件の退職者を対象にした統計です。勤務先の制度、勤続年数、退職理由、企業規模によって実際の退職金額は大きく変わります。
平均額だけで安心したり不安になったりするのではなく、自分の退職金見込み額と、退職後に必要な生活費を照らし合わせて考えることが重要です。
資金使途を4つに分けて考える
退職金を受け取ったら、まず資金を以下の4つに分けて考えましょう。
| 資金の分け方 | 内容 |
|---|---|
| 当面の生活費 | 退職後1〜2年分の生活費。預金などすぐ使える形で確保する |
| 予備資金 | 医療費、介護費、住宅修繕費、家族支援などに備える資金 |
| 近いうちに使う資金 | 住宅ローン返済、車の買い替え、リフォーム、旅行など数年以内に使う予定がある資金 |
| 長期運用に回せる資金 | 10年以上使う予定がなく、元本割れリスクを取れる範囲の資金 |
退職後の生活は長く続く可能性があります。令和6年簡易生命表では、65歳時点の平均余命は男性19.47年、女性24.38年とされています。
そのため、退職金は「増やす」だけでなく「長く使えるように守る」視点も必要です。
リスクとリターンのバランスを確認する
投資におけるリスクとは、単に損をすることではなく、運用成果の振れ幅を指します。リターンは、運用によって得られる利益や損失のことです。
一般的に、大きなリターンを期待するほど、価格変動のリスクも大きくなります。退職後は現役時代より収入が減ることが多いため、損失を取り戻す時間や収入余力が限られやすいです。
退職金運用では、短期間で大きく増やそうとするより、長期・積立・分散の考え方を取り入れ、資産寿命を伸ばす運用を意識しましょう。
退職金の運用方法を安全性の高い順にランキングで比較
退職金の主な運用方法を、元本が減りにくい順(安全性の高い順)に並べると次のとおりです。人気や利回りの高さではなく、元本の安全性を基準にしています。
| 順位 | 運用方法 | 元本の安全性 | 換金のしやすさ | 期待できるリターン | 向いている資金 |
|---|---|---|---|---|---|
| 1位 | 定期預金 | 預金保険制度で1金融機関ごとに元本1,000万円までと利息等が保護される | 高い(中途解約すると利率が下がる場合がある) | 低い | 当面の生活費、予備資金 |
| 2位 | 個人向け国債 | 国が元本と利子を支払う。最低金利0.05% | 発行から1年経過後に換金できる(中途換金調整額が差し引かれる) | 低い | 1年以上使わない資金 |
| 3位 | 貯蓄型保険 | 契約内容で決まる。短期で解約すると払込保険料を下回りやすい | 低い | 低い | 保障も必要な資金 |
| 4位 | 投資信託 | 元本保証はない | 高い | 中程度(商品による) | 10年以上使わない資金 |
| 5位 | 株式 | 元本保証はない | 高い | 高い(値動きも大きい) | 余裕資金の一部 |
| 6位 | ヘッジファンドなどの私募ファンド | 元本保証はない | 低い(換金できない期間がある場合がある) | 商品による | 仕組みとリスクを理解できる場合の余裕資金 |
※順位は元本の安全性を基準に編集部で整理したものです。NISAは運用方法ではなく非課税の制度のため、投資信託や株式をNISA口座で購入する形で使う
上位の定期預金や個人向け国債は元本が減りにくい一方、大きな値上がりは期待しにくいです。下位になるほど期待できるリターンは大きくなりますが、元本割れの可能性も高くなります。どれか一つを選ぶのではなく、使う時期に合わせて組み合わせるのが基本です。
投資信託や株式をNISA口座で購入すると、運用益が非課税になります。退職金をNISAで運用する方法は「退職金はNISAで運用すべき?」で詳しく解説しています。
老後資金はいくら必要?退職金運用のゴールを決める
退職金の運用方針を決めるには、まず老後資金がどの程度不足しそうかを把握する必要があります。
「老後2,000万円問題」で知られる金融審議会 市場ワーキング・グループの報告書は、毎月約5万円の不足が30年続く場合に約2,000万円の取り崩しが必要になるという考え方でした。ただし、必要な老後資金は、世帯構成、年金額、退職金、住宅ローン、医療・介護費、希望する生活水準によって大きく変わります。
家計調査でみる毎月の不足額
2025年の家計調査では、65歳以上の無職世帯の家計収支は次の通りでした。
| 世帯区分 | 実収入 | 可処分所得 | 消費支出 | 不足額の目安 |
|---|---|---|---|---|
| 65歳以上の夫婦のみ無職世帯 | 254,395円 | 221,544円 | 263,979円 | 42,435円 |
| 65歳以上の単身無職世帯 | 131,456円 | 118,465円 | 148,445円 | 29,980円 |
夫婦のみ無職世帯の不足額42,435円を30年分で単純計算すると、約1,527万円になります。
ただし、この金額は住宅修繕費、医療・介護費、車の買い替え、旅行、子どもや孫への支援などの大きな支出を含めた個別の必要額ではありません。平均値は、あくまで老後資金を考えるきっかけとして捉えましょう。
老後資金の目標額は自分の家計から逆算する
老後資金の目標額は、平均値ではなく自分の家計から逆算することが重要です。基本的な考え方は次の通りです。
老後資金の必要額=(1か月の支出−1か月の収入)×12か月×老後年数+今後予想される大きな支出−退職金・預貯金など準備済み資金
例えば、毎月の不足額が5万円、老後期間を30年、大きな支出を500万円、退職金と預貯金を1,000万円とすると、5万円×12か月×30年+500万円−1,000万円=1,300万円と計算できます。
老後資金は、今すぐ全額を用意しなければならないものではありません。働いている間は積立や投資で準備し、退職後は取り崩しと運用のバランスを考えることが大切です。
退職金の使い道は?運用以外の主な活用方法
退職金は運用だけでなく、ローンの返済や学び直し、起業に使う人もいます。どの使い道を選ぶ場合も、当面の生活費と予備資金を先に確保し、残ったお金の中で使い道を決めることが基本です。
住宅ローンの一括返済
住宅ローンを完済すると毎月の返済がなくなり、利息の負担も減らせます。一方、退職金の多くを返済に使うと手元資金が大きく減ってしまいます。完済すると団体信用生命保険の保障も終わるため、返済前に次の点を確認しましょう。
| 確認すること | 理由 |
|---|---|
| 完済後も生活費と予備資金が残るか | 医療費・介護費・住宅修繕費に備えるため |
| ローン金利と運用利回りのどちらが高いか | 金利が低いローンは、繰上げ返済より手元に残すほうが有利な場合がある |
| 団体信用生命保険の代わりの保障が必要か | 完済で死亡時の保障がなくなるため |
| 固定資産税や修繕費を別に用意できるか | 持ち家の維持費はローン完済後もかかるため |
学び直し・自己投資
退職後は時間を確保しやすいため、資格取得や学び直し、健康づくりに退職金を使う方法もあります。高額な講座や資格に使う場合は、受講料だけでなく教材費、交通費、更新費用、開業費用まで含めて見積もり、費用に見合う効果があるかを確認しましょう。
起業資金
退職金を起業資金にする場合、店舗・設備・広告・仕入れ・人件費などに想定以上の費用がかかることがあります。退職金をすべて事業に使うと、事業が軌道に乗るまでの生活費や老後資金が足りなくなってしまいます。事業計画と撤退の基準を先に決め、生活資金と事業資金を分けて管理しましょう。小規模な副業から始める、事業承継やM&Aで既存の事業を引き継ぐといった方法もあります。
元本保証で退職金を運用したい場合は?
退職金を減らしたくない場合、元本保証・元本確保に近い商品を中心に考えることになります。
ただし、「元本保証」の意味はすべての商品で同じではありません。定期預金は預金保険制度の範囲、個人向け国債は国による元本・利子の支払い、保険は契約で定められた保険金や解約返戻金というように、確認すべき条件が異なります。
| 商品 | 保証・条件の目安 | 向いている使い方と注意点 |
|---|---|---|
| 定期預金 | 預金保険制度により、1金融機関ごとに1預金者あたり元本1,000万円までと破綻日までの利息等が保護される | 生活防衛資金や数年内に使う資金の保管向き 退職金優遇プランは期間や条件を確認する |
| 個人向け国債 | 2026年5月募集分は変動10年1.67%、固定5年1.89%、固定3年1.57%(税引前) 最低金利0.05% | 1年以上使わない資金の低リスク運用向き 中途換金時は調整額が差し引かれる |
| 貯蓄型保険 | 満期保険金や解約返戻金は契約内容で決まる 短期解約では払込保険料を下回ることが多い | 保障と資金準備を同時に考える場合の候補 運用目的だけならコストや流動性も比較する |
退職金優遇プランは適用期間と条件を確認する
退職金の預け先として、退職金向けの金利優遇プランを案内されることがあります。
優遇プランは金利が高く見えても、3か月など短期間に限られる場合や、投資信託・保険とのセット契約が条件になっている場合があります。優遇期間が終わったあとの金利や、セット商品の手数料まで含めた実質的な条件を確認したうえで利用しましょう。
また、預金保険で保護されるのは1金融機関ごとに元本1,000万円までと破綻日までの利息等です。退職金の金額が大きい場合は、複数の金融機関に分ける、決済用預金を検討するなど、保護範囲を意識して預け先を決めましょう。
個人向け国債は最低金利0.05%と中途換金条件を確認する
個人向け国債は、国が発行する個人向けの債券で、最低1万円から1万円単位で購入できます。半年ごとに利子が支払われ、最低金利0.05%が設定されています。
2026年5月募集分の利率は、変動10年が年1.67%、固定5年が年1.89%、固定3年が年1.57%(いずれも税引前)です。金利は募集月ごとに変わるため、購入前に最新の発行条件を確認しましょう。
発行から1年経過後であれば中途換金できますが、直前2回分の各利子(税引前)相当額×0.79685の中途換金調整額が差し引かれます。満期まで保有できる資金かどうかを先に確認しておきましょう。
貯蓄型保険は保障も必要な場合だけ
貯蓄型保険は、死亡保障などの保障機能と、満期保険金や解約返戻金による資金準備を組み合わせた商品です。老後の保障と資金準備を同時に考えたい場合は、選択肢の1つになります。
ただし、純粋な運用商品として見ると注意点もあります。保険料払込期間中や契約から短期間で解約した場合、解約返戻金が払込保険料の総額を下回ることが多いです。
また、変額保険や外貨建て保険は、円建ての一般的な貯蓄型保険とはリスクが異なります。退職金を一括で保険に入れる前に、解約時の条件、手数料、為替や市場の影響、途中で資金が必要になった場合の対応を確認しましょう。
元本保証だけに偏るとインフレに対応しにくい
元本保証・元本確保に近い商品は安心感がある一方で、大きなリターンは期待しにくいです。退職金全体を安全資産だけに置くと、資産を大きく減らすリスクは抑えられますが、物価上昇によって実質的な購買力が下がる可能性があります。
そのため、生活に必要な資金は安全性を優先し、10年以上使わない資金だけを無理のない範囲で運用へ回す考え方が現実的です。運用しない場合の注意点は、後述のセクションでも詳しく整理しています。
退職金運用の主な手法は?低リスク資産と投資商品を使い分ける
退職金運用の選択肢には、定期預金、個人向け国債、投資信託、NISA、株式投資などがあります。
どれか一つが絶対に正解というわけではありません。安全性、流動性、収益性、税制優遇、使う時期を踏まえて組み合わせることが大切です。
定期預金と個人向け国債
定期預金は、元本を守りながら保管しやすい方法です。定期預金や利息の付く普通預金などの一般預金等は、預金者1人あたり1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護されます。
一方、定期預金は安全性が高い反面、金利だけで大きく資産を増やすことは期待しにくいです。金利は金融機関や預入期間によって変わるため、最新の店頭金利を確認しましょう。
個人向け国債は、国が満期時の元本と半年ごとの利子の支払いを行う商品です。比較的安全性を重視した運用に向いていますが、発行後一定期間は原則として中途換金できず、中途換金時には直前2回分の利子相当額が差し引かれます。
「絶対に減らしたくない生活費」は預金、「すぐ使う予定はないが安全性を重視したい資金」は個人向け国債というように、使う時期で分けると考えやすいです。
投資信託のメリットとデメリット
投資信託は、投資家から集めた資金を運用会社が株式や債券などに投資し、その運用成果を投資家に還元する商品です。
メリットは、少額から分散投資しやすく、自分で個別銘柄を選ぶ負担を減らせる点にあります。国内外の株式、債券、REITなど、幅広い資産へ分散できる商品もあります。
一方、投資信託は元本保証ではありません。相場が下落すれば、投資元本を下回る可能性があります。また、購入時手数料、信託報酬、信託財産留保額などの費用がかかる場合があります。
投資信託を選ぶ際は、過去の利回りだけでなく、投資対象、リスク、信託報酬、分配金方針、NISA対象かどうかを確認しましょう。
NISAを活用した運用
NISAは、株式や投資信託などの運用益が非課税になる制度です。2024年からのNISAでは、年間投資枠が最大360万円、非課税保有限度額が最大1,800万円となっています。
退職金の一部を長期運用する場合、NISAを使うことで運用益への税負担を抑えられる可能性があります。
ただし、NISAで購入できる商品も元本保証ではありません。退職金を一括で大きく投資するのではなく、期間を分けて投資する、複数の商品に分散する、生活費を確保してから運用するなどの工夫が必要です。
株式投資のリスクとリターン
株式投資は、退職金運用の中でもリスクとリターンが大きい方法です。
株式投資では、配当によるインカムゲインと、株価上昇によるキャピタルゲインを期待できます。一方で、企業業績、金利、為替、景気、政治情勢などによって株価が大きく下がることもあります。
退職金の全額を個別株へ集中投資するのは避けましょう。個別株に投資する場合は、余裕資金の一部にとどめ、生活費や予備資金を確保したうえで判断しましょう。
ヘッジファンドなどの私募ファンドは慎重に検討する
退職金運用の選択肢として、ヘッジファンドが紹介されることもあります。ヘッジファンドは、空売り、レバレッジ、デリバティブなど多様な手法を使い、市場環境に左右されにくい収益を目指すファンドです。
ただし、私募形式で募集されることが多く、最低投資額が高額になりやすいです。管理報酬や成功報酬などの手数料が高い、ロックアップ期間があり換金しにくい、情報開示が限られるといった注意点もあります。
また、無登録業者が一般投資家にファンド出資を勧誘することは、法律違反の可能性があります。「金融庁に届出済みだから安全」という説明をうのみにせず、金融商品取引業者としての登録状況を必ず確認しましょう。
検討する場合でも、生活費と予備資金を確保したうえで、損失が出ても生活に支障がない余裕資金の一部にとどめることが前提です。仕組みやリスクを十分に理解できない商品には投資しないことが基本です。
主な運用方法の特徴を以下にまとめました。
| 手法 | 特徴 | メリット | 注意点 |
|---|---|---|---|
| 定期預金 | 銀行に一定期間預ける | 安全性が高く、預金保険制度の対象 | 大きなリターンは期待しにくい |
| 個人向け国債 | 国が発行する個人向け債券 | 満期まで持てば元本と利子の支払いを国が行う | 中途換金時に調整額が差し引かれる |
| 投資信託 | 複数の資産へ分散投資できる | 少額から分散投資しやすい | 元本保証がなく、信託報酬などの費用がかかる |
| NISA | 運用益が非課税になる制度 | 長期運用の税負担を抑えやすい | 投資対象は元本保証ではない |
| 株式投資 | 個別企業の株式に投資する | 配当や値上がり益を期待できる | 価格変動が大きく、集中投資はリスクが高い |
| ヘッジファンド | 私募形式で多様な戦略を使うファンド | 相場環境に左右されにくい収益を目指す | 手数料が高く、換金しにくい場合がある |
退職金を運用したくない?預金だけにする場合の注意点
退職金を運用しないことは、必ずしも間違いではありません。近い将来に使う生活費や医療・介護費、住宅修繕費などは、預金など安全性の高い方法で確保しておく必要があります。
アドバイザーナビ株式会社が55歳以上の退職者113名を対象に行った調査では、退職金を「一部運用している」と回答した人が39.8%、「全額預金している」と回答した人が38.9%でした。調査対象は限られますが、退職金の扱いは人によって分かれています。
一方で、すべてを預金に置き続ける場合には、確認しておきたい注意点があります。
全額を預金のままにするとインフレで実質価値が下がる
物価が上がると、同じ金額で買える商品やサービスは少なくなります。
総務省統計局の消費者物価指数では、2025年度平均の総合指数は2020年を100として112.3となり、前年度比2.6%上昇しました。
たとえば、年2%の物価上昇が20年続くと、現在の1,000万円と同じ購買力を保つには約1,486万円が必要になります。反対に、1,000万円を現金のまま置いておくと、20年後の実質的な価値は現在の約673万円分に近づきます。
預金は短期的には安心感がありますが、長期的にはインフレによって実質価値が下がる可能性がある点を理解しておきましょう。
毎月の取り崩し額と何年もつかを確認する
前述の家計調査データの通り、65歳以上の夫婦のみ無職世帯では月4万円程度、単身無職世帯では月3万円程度の不足が生じています。
この不足分は、預貯金や退職金、企業年金などの取り崩しで補うことになります。
退職金を運用しない場合でも、毎月いくら取り崩し、何歳まで資金がもつかを把握しておかないと、想定より早く資金が減る可能性があります。
運用しない場合も資金は使う時期で分けて管理する
退職金は、「運用するかしないか」の二択で考えないことが大切です。
すぐ使うお金は普通預金や定期預金、数年以内に使うお金は定期預金や個人向け国債など安全性の高い方法で確保します。そのうえで、預金だけでは不足しそうな場合に限り、10年以上使わない余裕資金の範囲で分散運用やNISAの活用を検討すればよいでしょう。
運用に迷っている場合は、まず自分の生活費、年金見込額、退職金以外の資産、今後の支出予定を整理することから始めましょう。
早期退職で退職金を受け取った場合の注意点
50代などで早期退職すると、公的年金を受け取るまでの期間が長くなります。退職金を運用する前に、年金を受け取るまでの生活費と、使う時期ごとの資金の分け方を決めておく必要があります。
公的年金を受け取るまでの生活費を確保する
老齢基礎年金と老齢厚生年金は原則65歳から受け取ります。受給開始を早めたり遅らせたりすることもできますが、年金額が変わります。
| 受け取り方 | 受給開始 | 年金額 |
|---|---|---|
| 原則 | 65歳 | 本来の額 |
| 繰上げ受給 | 60〜64歳 | 1か月早めるごとに0.4%減り、減額は生涯続く(1962年4月2日以降生まれ) |
| 繰下げ受給 | 66〜75歳 | 1か月遅らせるごとに0.7%増える |
退職から年金受給までの生活費は、値動きの大きい商品で運用せず、預金や個人向け国債などで確保しておきましょう。早期退職で厚生年金の加入期間が短くなると年金額も減るため、退職前に「ねんきんネット」で受給見込額を試算しておきましょう。
退職金の見込額と早期退職の上乗せ額を確認する
早期退職の退職金は、会社の退職金規程、勤続年数、退職理由、早期退職優遇制度による上乗せ額で決まります。退職前に、勤務先から退職金の見込額、支給予定日、税引後の概算額、企業年金の扱いを確認しておきましょう。
企業型DCは6か月以内に移換手続きをする
企業型確定拠出年金の加入者が60歳前に退職した場合、転職先の企業型DCやiDeCoへの移換手続きが必要になります。資格を失ってから6か月以内に手続きをしないと国民年金基金連合会に自動移換され、運用されないまま手数料がかかってしまいます。
退職金の運用で失敗するケースは?
退職金は、多くの人にとって人生で一度きりの大きなまとまったお金です。しかし、焦って運用を始めると、大きな損失や資金不足につながることがあります。
ここでは、退職金運用でよくある失敗例を確認しましょう。
ケース1:リスクを理解しないまま投資する
株式、投資信託、外貨建て商品などは、元本割れのリスクがあります。仕組みやリスクを理解しないまま購入すると、市場の下落時に大きく資産を減らす可能性があります。
投資を始める前には、値動きの幅、手数料、為替リスク、換金条件を確認しましょう。
ケース2:生活資金まで投資に回してしまう
退職金を増やしたい気持ちが強くても、生活費まで投資に回すのは避けましょう。相場が下落したタイミングで医療費や介護費などの支出が発生すると、損失を抱えたまま売却せざるを得ない場合があります。
退職直後の生活費や急な支出に備える資金は、預貯金など換金しやすい形で残しておきましょう。
ケース3:手数料や税金を把握していない
投資商品には、購入時手数料、運用管理費用、信託財産留保額、為替手数料などがかかる場合があります。また、利益が出た場合は税金がかかることもあります。
NISAのように非課税制度を利用できる場合もありますが、制度の対象外の商品や取引もあります。商品を選ぶときは、期待リターンだけでなく、コストと税金を含めた手取りを確認しましょう。
長期的な視点での退職金の運用戦略
退職金運用では、短期的な値上がりを狙うより、長期的に資産を守りながら使う戦略が大切です。
ここでは、インフレ対策、分散投資、定期的な見直しの3つを確認しましょう。
インフレに備える重要性
退職後の資金計画では、物価上昇への備えも必要になります。
インフレが続くと、同じ金額で買えるものが減ります。例えば、20年後に物価が50%上がった場合、現在1,000万円で買えるものは、20年後には1,500万円必要になります。
現金や預金は流動性と安全性の面で重要ですが、すべてを預金のままにすると、物価上昇によって実質的な購買力が下がる可能性があります。
インフレ対策としては、株式、投資信託、REIT、金などの実物資産に連動しやすい商品を一部組み入れる選択肢があります。ただし、いずれも元本保証ではないため、余裕資金の範囲で検討しましょう。
資産の分散投資の効果
退職金運用で大切なのは、特定の商品や資産に偏りすぎないことです。
株式、債券、預金、不動産、金など、異なる特徴を持つ資産を組み合わせることで、一つの資産が値下がりしたときの影響を抑えやすくなります。
また、国内だけでなく海外資産を組み入れることで、地域分散もできます。ただし、海外資産には為替変動リスクがあるため、リスク許容度に応じて割合を決めましょう。
退職金運用では、利益を最大化するより、大きな損失を避けることが重要になります。分散投資はそのための基本的な考え方です。
定期的な資産見直しの必要性
退職金の運用プランは、一度決めたら終わりではありません。
相場環境、年齢、健康状態、家族構成、生活費、年金収入、介護や相続の予定は時間とともに変化します。そのため、定期的に運用内容を見直す必要があります。
例えば、株式相場が上昇して株式の割合が大きくなりすぎた場合は、一部を売却して預金や債券に戻すなど、資産配分を調整することも検討しましょう。
見直しの目安は、年1回または大きなライフイベントがあったときです。退職後の運用は長期戦になるため、定期的にメンテナンスする習慣をつけましょう。
退職金の運用についての相談はIFAがおすすめ
退職金運用に不安がある場合、専門家へ相談する選択肢もあります。
相談先には、ファイナンシャル・プランナー、金融機関、税理士、IFAなどがあります。税金の個別判断は税理士、金融商品の提案や取引支援は金融機関やIFAなど、相談内容に応じて使い分けましょう。
IFAが提供する専門的なアドバイス
IFAとは、独立系ファイナンシャル・アドバイザーのことです。
日本では主に金融商品仲介業者として、顧客のライフプランやニーズに合わせて、金融商品の選定・運用、各種制度の活用、売買取引の支援などを行う人や法人を指します。
退職金運用では、退職後の生活費、公的年金、預貯金、NISA、iDeCo、保険、住宅ローン、相続予定などを踏まえて、資産全体の配分を相談できる場合があります。
ただし、IFAは金融機関と業務委託契約を結んで業務を行う立場でもあります。完全にどの金融機関とも関係がないわけではないため、相談前に登録状況や手数料を確認しましょう。
IFAと共に立てる運用プラン
退職金は、今後の生活を支える大切な資産です。そのため、運用プランを立てる際は、まず生活費や予備資金を確保し、そのうえで運用に回せる金額を決める必要があります。
IFAに相談する場合は、以下の資料を準備しておくと話が進みやすいです。
| 準備する情報 | 確認できる書類の例 |
|---|---|
| 退職金の支給予定額と税引後の手取り額 | 勤務先の退職金試算書 |
| 公的年金の見込み額 | ねんきん定期便、ねんきんネット |
| 預貯金・有価証券・保険・不動産などの資産状況 | 通帳、取引残高報告書、保険証券 |
| 住宅ローンや借入金の残高 | 返済予定表、残高証明書 |
| 退職後の生活費の見込み | 家計簿、直近数か月の支出記録 |
| 医療費・介護費・相続など将来の支出予定 | 家族の状況や予定をまとめたメモ |
これらを整理しておくことで、退職金をどの程度守り、どの程度運用に回すべきか判断しやすくなります。
IFAを活用するメリットと選び方
IFAを活用するメリットは、退職金だけでなく、資産全体を踏まえた運用方針を相談できる点にあります。
一方で、IFAによって提携金融機関、取扱商品、手数料、得意分野、フォロー体制は異なります。相談前には、以下の点を確認しましょう。
| 確認したいこと | 確認方法 |
|---|---|
| 金融商品仲介業者として登録されているか | 金融庁の登録業者一覧で確認する |
| 所属金融機関や提携金融機関はどこか | IFAのWebサイトや契約前に受け取る書面で確認する |
| 相談料、販売手数料、信託報酬などの費用はいくらか | 手数料一覧や目論見書で確認する |
| 元本割れリスクや途中解約時の条件を説明してくれるか | 面談時の説明や契約締結前交付書面で確認する |
| 退職後の生活費を確保したうえで提案してくれるか | 提案に生活費・予備資金の内訳が含まれているかを見る |
| 運用開始後の定期フォローがあるか | 面談の頻度や連絡方法を事前に聞く |
| 税理士や弁護士など他士業と連携できるか | 提携している専門家の有無を面談時に聞く |
「高利回り」「必ず増える」「元本保証で大きく増やせる」といった説明には注意が必要です。退職金は老後資金の中心になりやすいため、商品の内容や費用を理解したうえで判断しましょう。
IFA以外の相談先も使い分ける
中立的な立場で家計や資産形成の基本を学びたい場合は、金融経済教育推進機構(J-FLEC)の無料相談も利用できます。家計管理や生活設計、NISA・iDeCoなどの資産形成について、無料体験相談や電話相談が提供されています。
ただし、J-FLECでは個別の金融商品・サービスの提案や推奨はできません。税金の個別判断は税理士や税務署、年金の手続きは年金事務所というように、相談範囲を理解したうえで窓口を使い分けましょう。
【まとめ】退職金の運用に困ったときは専門家に相談する
今回は、退職金の運用方法について解説しました。
退職金は、人生で何度も受け取るものではありません。だからこそ、運用の経験や知識がないまま大きな判断をするのは不安に感じやすいです。
老後資金は、平均値だけで判断せず、自分の生活費や年金額、退職金、将来の支出をもとに必要額を計算することが出発点になります。
そのうえで、退職金運用で大切なのは、まず生活費や予備資金を確保し、長期運用に回せる資金を決めることです。運用しないことも選択肢の一つですが、その場合もインフレや取り崩しペースへの備えは確認しておきましょう。
定期預金や個人向け国債で守る資金、NISAや投資信託で長期運用する資金、必要に応じて株式などで成長を狙う資金を分けて考えると、リスクを抑えやすくなります。
また、退職金を運用する際は、長期・積立・分散の考え方を取り入れ、定期的に資産配分を見直すことも重要です。
一人で判断するのが難しい場合は、FPやIFAなどの専門家へ相談する選択肢もあります。ただし、相談先の登録状況、手数料、取扱商品、リスク説明を確認し、自分の生活設計に合う運用方法を選びましょう。
退職金運用に関する個別の悩みや疑問を整理したい方は、以下のボタンから相談先を確認できます。
出典
厚生労働省「令和5年就労条件総合調査の概況」(公開日:2023年10月31日)
国税庁「No.1420 退職金を受け取ったとき(退職所得)」(公開日:2025年4月1日)
国税庁「退職所得の受給に関する申告(退職所得申告)」
厚生労働省「令和6年簡易生命表の概況」
金融庁「預金保険制度」
日本銀行「預金種類別店頭表示金利の平均年利率等」
財務省「個人向け国債を始めてみたい方」
財務省「個人向け国債の発行条件等」(公開日:2026年5月13日)
財務省「個人向け国債の中途換金についてのよくある質問」
金融庁「NISAを知る:NISA特設ウェブサイト」
金融庁「資産形成の基本:NISA特設ウェブサイト」
金融経済教育推進機構 J-FLEC「リスクを抑えて賢くふやす!3つのポイント『長期・積立・分散』」(公開日:2025年7月9日)
信託協会「投資信託」
生命保険文化センター「終身保険」
生命保険文化センター「変額保険」
総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
総務省統計局「2020年基準 消費者物価指数 全国 2026年3月分及び2025年度平均」
金融庁「金融審議会 市場ワーキング・グループ報告書 高齢社会における資産形成・管理」(公開日:2019年6月3日)
国税庁「No.1600 公的年金等の課税関係」
金融経済教育推進機構 J-FLEC「専門家に相談したい」
金融庁「ヘッジファンド調査の概要とヘッジファンドをめぐる論点」
金融庁「いわゆるファンド形態での販売・勧誘等業務について」(更新日:2016年3月1日)
PR TIMES「【退職金の使い方は?】退職金を運用に回している方は全体の約47%」(公開日:2023年2月17日)
厚生労働省 職業情報提供サイト job tag「独立系ファイナンシャル・アドバイザー(IFA)」
金融庁「免許・許可・登録等を受けている事業者一覧」


