
退職金は、退職後の生活設計を考えるうえで重要な資金です。
ただし、退職金の額は会社の規模、業種、退職金制度、勤続年数、退職理由、役職などによって大きく異なります。平均額を見ても、自分がその金額を受け取れるとは限りません。
まず押さえておきたいのは、退職金制度はすべての会社に義務づけられている制度ではないという点です。厚生労働省の令和5年就労条件総合調査では、退職給付(一時金・年金)制度がある企業割合は74.9%とされています。
本記事では、退職金の平均額、企業規模や勤続年数による違い、退職金を決める要因、自分の退職金が適正か確認する方法を解説します。
退職後のライフプランや資産運用を考える際の参考にしてください。
この記事でわかること
- 勤続年数による定年退職給付額の違い(大学・大学院卒で勤続35年以上は2,037万円、20〜24年は1,021万円)
- 高校卒の定年退職者の平均退職給付額(管理・事務・技術職1,682万円、現業職1,183万円)
- 退職給付制度がある企業の割合(74.9%)
- 勤続30年の場合の退職所得控除額(1,500万円)
日本の退職金平均額はどれくらい?定年退職の大卒平均は1,896万円
退職金の平均額を見るときは、どの統計をもとにしているかを確認することが大切です。
全国の民間企業を対象にした厚生労働省の「令和5年就労条件総合調査」では、勤続20年以上かつ45歳以上の退職者について、退職事由別の平均退職給付額が公表されています。
同調査によると、定年退職者の平均退職給付額は、大学・大学院卒(管理・事務・技術職)で1,896万円、高校卒(管理・事務・技術職)で1,682万円、高校卒(現業職)で1,183万円です。
退職事由別の平均退職給付額
令和5年就労条件総合調査における退職事由別の平均退職給付額は、以下のとおりです。
| 退職事由 | 大学・大学院卒 管理・事務・技術職 | 高校卒 管理・事務・技術職 | 高校卒 現業職 |
|---|---|---|---|
| 定年 | 1,896万円 | 1,682万円 | 1,183万円 |
| 会社都合 | 1,738万円 | 1,385万円 | 737万円 |
| 自己都合 | 1,441万円 | 1,280万円 | 921万円 |
| 早期優遇 | 2,266万円 | 2,432万円 | 2,146万円 |
この表から分かるように、退職金は学歴や職種だけでなく、退職理由によっても変わります。特に早期優遇退職は、会社が退職を促すために加算金を設けることがあるため、平均額が高くなりやすいです。
一方、自己都合退職では、定年退職や会社都合退職より支給率が低く設定される会社もあります。自分の退職金を確認する際は、退職金規程にある「退職事由係数」や「自己都合退職時の支給率」を確認しましょう。
退職金の統計は、調査対象や集計条件によって金額が異なります。
厚生労働省の就労条件総合調査は、退職給付制度がある企業のうち、勤続20年以上かつ45歳以上の退職者がいた企業などを対象に集計しています。
そのため、短期間で退職する人や退職金制度がない会社に勤める人は、上記の平均額とは大きく異なる可能性があります。
企業規模による違い|退職給付制度の有無も確認する
退職金の平均額を考える際は、企業規模も重要です。一般的に、企業規模が大きいほど退職給付制度を設けている割合が高い傾向があります。
令和5年就労条件総合調査では、退職給付制度がある企業割合は全体で74.9%ですが、企業規模別では以下のように差があります。
| 企業規模 | 退職給付制度がある企業割合 |
|---|---|
| 1,000人以上 | 90.1% |
| 300〜999人 | 88.8% |
| 100〜299人 | 84.7% |
| 30〜99人 | 70.1% |
| 全体 | 74.9% |
企業規模が小さい場合でも退職金制度を設けている会社はあります。一方で、大企業に勤めていても、雇用区分や勤続年数によっては退職金の対象外となる場合があります。
平均額だけで判断せず、自分が勤務先の退職金制度の対象に含まれるかを確認することが大切です。
東京都の「令和6年中小企業の賃金・退職金事情」は、都内の従業員10〜299人の中小企業を対象にした調査です。
同調査のモデル退職金では、定年時の支給金額は高校卒で974.1万円、大学卒で1,149.5万円とされています。
ただし、東京都内の中小企業を対象にした調査であり、全国の中小企業すべてを表すものではない点に注意しましょう。
勤続年数による違い|長く勤めるほど平均額は高くなりやすい
退職金は、勤続年数が長いほど高くなる傾向があります。厚生労働省の令和5年就労条件総合調査では、定年退職者の平均退職給付額を勤続年数別にも確認できます。
| 勤続年数 | 大学・大学院卒 管理・事務・技術職 | 高校卒 管理・事務・技術職 | 高校卒 現業職 |
|---|---|---|---|
| 20〜24年 | 1,021万円 | 557万円 | 406万円 |
| 25〜29年 | 1,559万円 | 618万円 | 555万円 |
| 30〜34年 | 1,891万円 | 1,094万円 | 800万円 |
| 35年以上 | 2,037万円 | 1,909万円 | 1,471万円 |
勤続年数が長いほど支給率が上がる制度や、一定年数を超えると加算される制度もあります。退職時期を検討している人は、勤続年数の区切りによって退職金が変わるかも確認しておきましょう。
大企業中心の調査では定年退職の平均は1,936.8万円
中央労働委員会の「令和7年退職金、年金及び定年制事情調査」によると、令和6年度1年間の退職事由別の平均退職金額は以下の通りです。
退職事由別の平均退職金額ランキング(調査産業計)
| 順位 | 退職事由 | 平均退職金額 | 見方 |
|---|---|---|---|
| 1位 | 定年退職 | 1,936.8万円 | 勤続年数が長く、退職金額が高くなりやすい |
| 2位 | 会社都合 | 1,503.1万円 | 早期退職や会社都合退職などが含まれる |
| 3位 | 自己都合 | 501.2万円 | 転職などによる退職では金額が低くなりやすい |
公表値は千円単位のため、本記事では万円に換算しています。退職金額には、退職一時金だけでなく退職年金の現価額が含まれる場合があるため、単純に「現金で一括受け取りできる金額」とは限りません。
勤続年数別・学歴別のモデル退職金
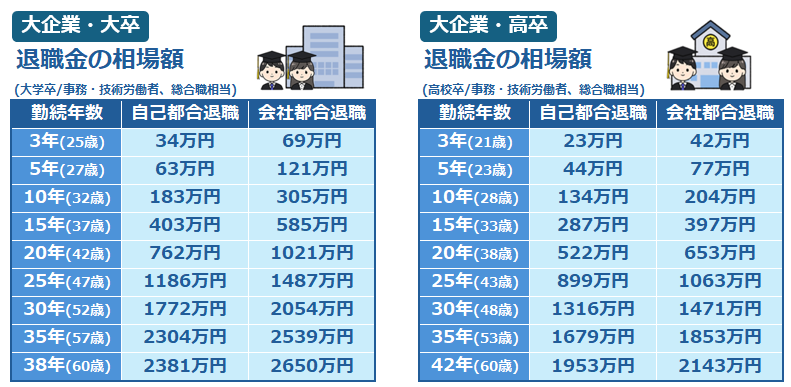
退職金は、勤続年数が長くなるほど増えやすいです。大学卒・事務技術労働者・総合職相当のモデル退職金では、勤続5年で129.8万円、勤続20年で952.3万円、定年時で2,558.8万円となっています。
| 勤続年数 | モデル退職金 |
|---|---|
| 5年 | 129.8万円 |
| 10年 | 333.0万円 |
| 20年 | 952.3万円 |
| 30年 | 2,009.9万円 |
| 定年 | 2,558.8万円 |
同じ定年退職でも、学歴や職種によってモデル退職金は異なります。中央労働委員会の調査では、調査産業計の定年時モデル退職金として以下の金額が示されています。
定年時のモデル退職金ランキング(調査産業計)
| 順位 | 区分 | 定年時モデル退職金 |
|---|---|---|
| 1位 | 大学卒・事務技術労働者・総合職相当 | 2,558.8万円 |
| 2位 | 高校卒・事務技術労働者・総合職相当 | 2,357.9万円 |
| 3位 | 高校卒・生産労働者 | 1,941.8万円 |
モデル退職金は、一定の条件で標準的に勤務した人を想定した金額です。個人ごとの実際の退職金は、役職、評価、基本給、退職理由、制度の変更などで変わります。
退職金はどうやって算出されている?
退職金の平均額は、基本給や勤続年数だけで決まるものではありません。会社の退職金制度、退職理由、役職、雇用区分、企業年金の有無なども影響します。
ここでは、退職金額を左右する主な要因を整理します。
基本給と勤続年数
基本給と勤続年数は、退職金を計算する際の代表的な要素です。
基本給連動型の退職金制度では、退職時の基本給に、勤続年数に応じた支給率や退職理由に応じた係数を掛けて計算することがあります。
退職金=算定基礎額×支給率×退職事由係数+加算額または減算額
ただし、これはあくまで一例です。会社によっては、基本給ではなく役職や等級、ポイント、勤続年数別の定額表を使う場合もあります。
また、退職金の受給に必要な最低勤続年数を設けている会社もあります。勤続年数が短い場合は、退職金が支給されない、または支給額が少なくなることがあるため注意しましょう。
企業の退職金規程と制度
退職金の金額を正確に知るには、勤務先の退職金規程を確認する必要があります。
退職金制度は、法律で全国一律の計算式が定められているわけではありません。制度を設けるか、誰を対象にするか、どのように計算するかは会社ごとに異なります。
主な計算方式は以下のとおりです。
- 基本給連動方式
退職時の基本給や算定基礎額に、勤続年数や退職理由に応じた係数を掛けて計算する方式。 - 定額方式
勤続年数ごとにあらかじめ支給額を定める方式。基本給の変動を受けにくい。 - 別テーブル方式
役職、等級、職能資格などに応じた専用テーブルを使って計算する方式。 - ポイント制方式
勤続年数、役職、評価などに応じてポイントを付与し、累積ポイントに単価を掛けて計算する方式。 - 外部制度を使う方式
中小企業退職金共済、企業年金、確定拠出年金など、外部制度に基づいて支給される方式。
同じ勤続年数でも、基本給連動方式とポイント制方式では退職金額が異なることがあります。退職前に人事・総務部門へ試算を依頼できるか確認しておきましょう。
計算方式ごとの計算式の例は、以下のとおりです。
| 計算方法 | 仕組み | 計算式の例 |
|---|---|---|
| 勤続年数別 定額制 | 勤続年数に応じて退職金額を定める | 勤続年数別の定額 × 退職事由係数 |
| 最終給与連動制 | 退職時の基本給をもとに算出する | 退職時の基本給 × 支給率 × 退職事由係数 |
| ポイント制 | 勤続年数・役職・評価などで付与されたポイントを使う | 累計ポイント × ポイント単価 × 退職事由係数 |
| 別テーブル制 | 退職理由・勤続年数・役職などに応じた別表で算出する | 会社規程の別表金額 × 係数 |
上記はあくまで一般的な例です。実際には、会社独自の支給率、退職事由係数、役職加算、功労加算、減額規定などが設けられている場合があります。
退職金を自分で試算する際は、次の情報を先に集めておくと計算しやすくなります。
- 入社日・退職予定日・勤続年数
- 退職理由(定年、自己都合、会社都合、早期優遇など)
- 退職時の基本給・役職・等級
- 退職金規程にある支給率・退職事由係数
- ポイント制の場合は累計ポイントとポイント単価
- 企業型DCや中退共に加入している場合は残高・掛金月額・納付月数
退職理由・雇用区分・職種の影響
退職金は、退職理由によっても変わります。自己都合退職、会社都合退職、定年退職、早期優遇退職で支給率が異なる会社は少なくありません。
例えば、自己都合退職では支給率が低くなり、会社都合退職や定年退職では支給率が高くなる制度があります。早期優遇退職では、通常の退職金に加えて特別加算金が支給されることもあります。
また、正社員のみを対象とする制度、契約社員やパートタイマーも条件付きで対象にする制度など、雇用区分によって退職金の対象範囲が異なる場合もあります。
自分が退職金の対象かどうかを確認する際は、以下の項目をチェックしましょう。
- 退職金制度の対象となる雇用区分
- 退職金が支給される最低勤続年数
- 自己都合退職・会社都合退職・定年退職の支給率
- 休職期間や試用期間が勤続年数に含まれるか
- 懲戒解雇などによる不支給・減額規定
- 企業年金や確定拠出年金との関係
本当にあなたの退職金は適正?賢く見極める方法
退職時に提示された退職金が適正かどうかを判断するには、平均額と比べるだけでは不十分です。
退職金は会社ごとの制度で決まるため、まず自社の退職金規程に沿って計算されているかを確認する必要があります。そのうえで、公的統計や専門家の意見を参考にしましょう。
退職金規程と会社の試算を確認する
最初に確認すべきなのは、自社の退職金規程です。平均額より多いか少ないかではなく、会社の規程どおりに計算されているかを確認します。
確認する項目は以下のとおりです。
- 退職金の算定基礎額
- 勤続年数の計算方法
- 退職理由ごとの支給率
- 役職・等級・ポイントの反映方法
- 退職金から差し引かれる税金
- 支払予定日と支払方法
退職前に見込み額を知りたい場合は、人事・総務部門に退職金の試算を依頼しましょう。会社から退職金試算書が出る場合は、計算根拠もあわせて確認するとよいでしょう。
公的統計と比較する
自社の退職金額が極端に低いかどうかを知りたい場合は、公的統計と比較するのも一つの方法です。
比較する際は、学歴、職種、勤続年数、退職理由、企業規模をできるだけ近い条件にそろえましょう。
例えば、勤続35年以上の大学・大学院卒(管理・事務・技術職)の定年退職給付額は2,037万円ですが、勤続20〜24年では1,021万円です。勤続年数が違うデータをそのまま比べると、判断を誤る可能性があります。
同業他社の知人から聞いた金額を参考にする場合も、制度や勤続年数が違えば単純比較はできません。あくまで目安として利用しましょう。
退職金シミュレーションを使うときの注意点
退職金計算シミュレーションは、概算を把握する手段として役立ちます。
ただし、退職金制度は会社ごとに異なるため、一般的なシミュレーション結果が自社の退職金額と一致するとは限りません。
また、特定の共済制度や業界向けのシミュレーションは、その制度に加入している人を対象にしている場合があります。一般企業の退職金をそのまま計算できるとは限らないため、利用条件を確認しましょう。
目的別の主なシミュレーションの例
| 確認したい内容 | 使うべき情報・ツール | 注意点 |
|---|---|---|
| 勤務先の退職金見込み額 | 会社の退職金規程 人事・総務の試算 職金試算票 | もっとも実態に近い まず勤務先に確認する |
| 中退共の退職金 | 中退共の退職金シミュレーション | 基本退職金額の概算 実際の支給額は付加退職金などで変わる場合がある |
| 社会福祉施設職員等の退職手当共済 | 福祉医療機構(WAM)の退職手当金計算シミュレーション | 対象制度向けのツール 一般企業の退職金計算にはそのまま使えない |
| 退職金の税額・手取り額 | 国税庁の退職所得の計算式 税額計算ツール | 退職所得の申告書提出の有無や受け取り方で変わる |
たとえば、独立行政法人福祉医療機構の退職手当金計算シミュレーションは、福祉医療機構の退職手当共済制度に関する概算確認に使うものです。一般企業の退職一時金をそのまま計算するツールではない点に注意しましょう。
シミュレーションを使う場合は、以下のように活用するとよいでしょう。
- 自社の退職金規程に近い条件で試算する
- 定年退職・自己都合退職・早期退職など複数パターンで確認する
- 税引前の金額だけでなく、手取り額も確認する
- 会社の試算額と差がある場合は人事・総務部門に確認する
税引後の手取りも確認する
退職金の適正額を考える際は、税引前の支給額だけでなく、手取り額も確認する必要があります。
退職金を一時金で受け取る場合、原則として退職所得として扱われます。退職所得には退職所得控除があり、通常の給与とは異なる計算方法が用意されています。
退職所得の金額=(退職金の収入金額-退職所得控除額)×1/2
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数 ※80万円未満の場合は80万円 |
| 20年超 | 800万円+70万円×(勤続年数-20年) |
例えば、勤続30年の場合、退職所得控除額は「800万円+70万円×10年=1,500万円」となります。
ただし、役員等としての勤続年数が5年以下の場合や、短期退職手当等に該当する場合、前年以前に退職金や確定拠出年金の一時金を受け取っている場合などは、計算が異なることがあります。
退職金額が大きい場合や複数の退職金を受け取る場合は、税務署や税理士に相談しましょう。
退職金に関する相談はどこがいい?
退職金に関する悩みは、内容によって相談先が異なります。
退職金の金額や制度そのものに関する相談と、受け取った後の資産運用に関する相談では、適した専門家が違います。まずは悩みを整理し、相談先を選びましょう。
| 相談したい内容 | 主な相談先 | 確認できること |
|---|---|---|
| 退職金制度の有無・計算方法 | 勤務先の人事・総務部門、社会保険労務士 | 退職金規程 支給条件 試算額 |
| 退職金が規程どおり支払われない | 労働基準監督署、総合労働相談コーナー、弁護士 | 未払い時の対応 請求方法 |
| 退職金にかかる税金 | 税務署、税理士 | 退職所得控除 確定申告 住民税 |
| 退職後の生活設計・資産運用 | FP、IFA、J-FLEC認定アドバイザーなど | 資金配分 運用方針 制度活用 |
自分の退職金が適正かどうかを確認したい場合は、まず勤務先の退職金規程と試算額を確認することが基本です。税金や法律の個別判断は、税理士や弁護士などの専門家に相談しましょう。
一方、受け取った退職金をどのように管理・運用するかを考える場合は、FPやIFAなどへの相談が選択肢になります。
運用の相談ならIFAがおすすめ!
IFAに相談するメリットは、退職金だけでなく、保有資産全体を踏まえた運用方針を相談しやすい点にあります。
また、退職後は給与収入が減るため、資産を増やすことだけでなく、取り崩し方やリスクの抑え方も重要になります。IFAに相談することで、生活費として残す資金、短期で使う資金、長期運用に回す資金を分ける考え方を整理できる場合があります。
一方で、金融商品には元本割れのリスクがあります。退職金は老後生活を支える大切な資金であるため、提案された商品をその場で契約せず、リスクや費用を確認しましょう。
- 金融商品仲介業者として登録されているか
- 所属金融機関や提携金融機関はどこか
- 取り扱える金融商品の範囲はどこまでか
- 相談料、販売手数料、信託報酬などの費用はいくらか
- 元本割れリスクや途中解約時の条件を説明してくれるか
- 運用開始後のフォロー体制があるか
退職金の運用は、平均額を知ることよりも、自分の生活設計に合う資金配分を考えることが重要です。複数の相談先を比較し、納得できる説明を受けたうえで判断しましょう。
まとめ
この記事では、退職金の平均額、退職金を決める要因、自分の退職金が適正かどうかを確認する方法について解説しました。
厚生労働省の令和5年就労条件総合調査では、定年退職者の平均退職給付額は、大学・大学院卒(管理・事務・技術職)で1,896万円、高校卒(管理・事務・技術職)で1,682万円、高校卒(現業職)で1,183万円とされています。
ただし、退職金は会社の規模、制度、勤続年数、退職理由、雇用区分などによって大きく変わります。平均額より多いか少ないかだけで判断せず、自社の退職金規程に沿って計算されているかを確認しましょう。
退職金制度はすべての会社に義務づけられているわけではありません。まずは勤務先に退職金制度があるか、自分が支給対象に含まれるか、退職金の計算方法がどのように定められているかを確認することが大切です。
退職金の税金は、退職所得控除や2分の1課税などにより給与とは異なる計算方法が用意されています。手取り額を確認したい場合は、税務署や税理士に相談しましょう。
退職金を受け取った後の資産運用や老後資金計画に不安がある場合は、FPやIFAなどの専門家に相談する選択肢もあります。ただし、相談先の登録状況、手数料、取扱商品、リスク説明を確認し、自分の生活設計に合う方法を選びましょう。
退職金は老後生活を支える大切な資金です。平均額を参考にしつつ、自分の制度・手取り・使い道を早めに整理しておきましょう。
出典
厚生労働省「令和5年就労条件総合調査の概況」(公開日:2023年10月31日)
政府統計の総合窓口 e-Stat「令和5年就労条件総合調査 退職給付(一時金・年金)の支給実態」(公開日:2024年3月1日)
厚生労働省「モデル就業規則」
東京都労働相談情報センター「中小企業の賃金・退職金事情(令和6年版)」
東京都労働相談情報センター「令和6年 中小企業の賃金・退職金事情 8 モデル退職金」
国税庁「No.1420 退職金を受け取ったとき(退職所得)」(公開日:2025年4月1日)
厚生労働省 職業情報提供サイト job tag「独立系ファイナンシャル・アドバイザー(IFA)」
金融庁「免許・許可・登録等を受けている事業者一覧」
中央労働委員会「令和7年退職金、年金及び定年制事情調査 調査結果の概要」
中小企業退職金共済事業本部「退職金のシミュレーション」
独立行政法人福祉医療機構「退職手当金計算シミュレーション」


